
삼성SDI, LG엔솔 대비 4년 할인 해소 ▶ NH투자증권
SK이노베이션, 3중 쓰나미 효과로 실적 횡재 ▶ 유안타증권
포스코퓨처엠, LFP 병목 해소의 핵심 ▶ 다올투자증권
[파이낸셜뉴스] 9월 15일 오전, 주요 증권사 리포트를 정리해드립니다.
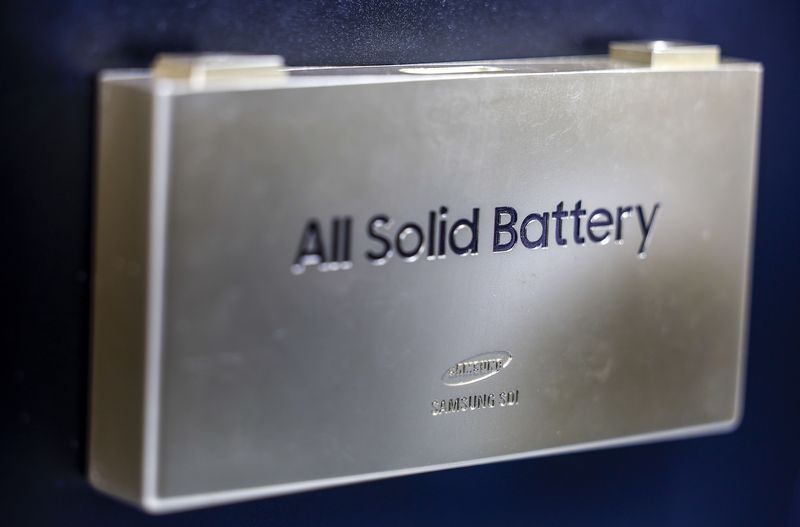
삼성SDI는 각형·원통형 배터리 선호와 에너지저장장치(ESS) 수주 확대에 힘입어 4년간 이어진 LG에너지솔루션 대비 할인이 해소됐다는 평가를 받았습니다.
SK이노베이션은 이란 전쟁 등 지정학 변수가 겹친 정유·윤활유 초호황으로 올해 실적 횡재가 예상보다 훨씬 클 것이라는 분석이 나왔습니다. 배터리 소재업체 포스코퓨처엠은 리튬인산철(LFP) 양극재 추가 수주와 중국의 음극재 수출 제한 반사수혜를 근거로 국내 소재 3사 중 최선호주로 꼽혔습니다.
삼성SDI, ESS 성과가 이끈 재평가 (NH투자증권)
◆ 삼성SDI (006400) ― NH투자증권 / 주민우 연구원
- 목표주가: 73만원 (21.7% 상향, 기존 60만원) ㅣ 전일 종가: 53만2000원
- 투자의견: 매수 (유지)
NH투자증권은 삼성SDI가 지난 4년간 받아온 LG에너지솔루션 대비 할인에서 벗어나고 있다며 목표주가를 73만원으로 올렸습니다. 중국 선그로우 관련 수주 가시성이 높아진 점을 반영해 ESS 실적 전망을 올렸고, ESS 영업이익이 지난해 510억원에서 올해 9680억원, 내년 1조6030억원으로 불어날 것으로 봤습니다.
다음 재평가 시점으로는 유럽의 산업가속화법(IAA) 확정과 전기차(EV) 추가 수주가 예상되는 2027년 초를 제시했습니다. 주 연구원은 "각형, 원통형 선호 현상으로 수주 경쟁력이 강화되고 계열사 지분을 활용해 수요에 적기 대응 가능한 점이 리레이팅의 이유"라며 "2027년 초 IAA 확정에 따른 추가 EV 수주 확보 시 추가적인 리레이팅이 가능하다"고 밝혔습니다.
고객이 원하는 배터리 형태를 갖췄고 삼성디스플레이 지분이라는 투자 재원까지 있어, 수요가 생기면 곧바로 대응할 수 있다는 점을 구조적 강점으로 본 것입니다.
3분기 영업이익은 2603억원으로 시장 기대치(1070억원)의 두 배를 넘길 것으로 전망됐습니다. 다만 GM 합작법인 청산 보상금 약 1500억원이 반영된 일회성 효과가 크고, BMW 구형 모델 재고조정으로 전기차용 배터리 판매는 둔화하고 있다고 짚었습니다.
※에너지저장장치(ESS, Energy Storage System)
전기를 대형 배터리에 저장했다가 필요할 때 꺼내 쓰는 장치입니다. 태양광·풍력처럼 발전량이 들쭉날쭉한 전기를 고르게 공급하고, 전력을 많이 쓰는 데이터센터의 비상 전원으로도 쓰여 수요가 빠르게 늘고 있습니다.
※각형·원통형 배터리
배터리를 담는 외형에 따른 구분입니다. 각형은 네모난 금속 캔, 원통형은 건전지처럼 둥근 캔에 담긴 형태로, 얇은 파우치형보다 튼튼하고 대량생산에 유리합니다. 삼성SDI는 이 두 형태를 주력으로 삼고 있습니다.
SK이노베이션, 영업이익 10조원에 비해 싼 주가 (유안타증권)
◆ SK이노베이션 (096770) ― 유안타증권 / 황규원 연구원
- 목표주가: 20만원 (17.6% 상향, 기존 17만원) ㅣ 전일 종가: 13만6700원
- 투자의견: 매수 (유지)
유안타증권은 정유·윤활유 사업이 국제유가 상승과 공급 차질의 수혜를 받으면서 SK이노베이션의 실적 개선 폭이 당초 예상보다 커질 것이라며 목표주가를 20만원으로 올렸습니다. 올해 영업이익이 10조원에 달할 수 있다는 전망도 내놨는데, 이란 전쟁 장기화 등 지정학 변수가 이어진다는 가정에 기반한 추정치입니다.
황 연구원은 "정유 업황을 둘러싼 '3중 쓰나미 효과'로 2026년 실적 횡재가 예상보다 훨씬 클 것"이라고 전망했습니다. 이란 전쟁에 따른 원유 공급 차질, 중동 석유화학 설비 파손과 재가동 지연, 러시아·우크라이나 전쟁에 따른 에너지 설비 파손이 겹쳐 글로벌 석유제품 수급이 14%가량 빠듯해졌다는 설명입니다.
다만 기업가치를 높이려면 남은 구조조정을 마쳐야 한다고 봤습니다. SK아이이테크놀로지 합병, 도시가스 자회사 SK시티가스홀딩스의 KKR 매각, 2027년 SK지오센트릭의 나프타분해시설(NCC) 가동 중단 가능성이 그것입니다. 황 연구원은 "정유·윤활유 실적 효과가 구조조정에 따른 기업가치 감소보다 클 것"이라고 분석했습니다.
※나프타분해시설(NCC, Naphtha Cracking Center)
원유에서 뽑아낸 나프타를 고온에서 분해해 플라스틱·합성섬유의 원료가 되는 에틸렌 등을 만드는 석유화학 설비입니다. 최근 중국의 대규모 증설로 범용 제품 값이 떨어지자, 정부 주도로 울산 등지의 설비를 줄이는 구조조정이 진행되고 있습니다.
포스코퓨처엠, 음극재 숏티지 반사수혜 (다올투자증권)
◆ 포스코퓨처엠 (003670) ― 다올투자증권 / 유지웅 연구원
- 목표주가: 29만원 (유지) ㅣ 전일 종가: 17만8900원
- 투자의견: 매수 (유지)
다올투자증권은 포스코퓨처엠이 리튬인산철(LFP) 공급망 병목 해소의 핵심이자, 미국의 해외우려기관(FEOC) 규제를 피한 탈중국(Non-FEOC) 공급망 안에서 지위가 부각되고 있다며 적정주가 29만원을 유지했습니다.
3분기 영업이익은 245억원으로 전년 대비 55% 줄어들 것으로 봤지만, 삼성SDI향 양극재 물량이 정상화되고 있다는 점에 주목했습니다.
유 연구원은 "삼원계에서 LFP로 라인 전환이 최근 완료돼 추가 수주가 예상되고, 11월 중국의 음극재 수출 제한에 따른 구조적 수혜로 밸류에이션 부담도 충분히 극복할 것으로 예상된다"며 "국내 대형 소재 3사 중 최선호주로 추천한다"고 말했습니다. 배터리 셀 업체들이 북미 공장을 전기차용에서 ESS용으로 돌리면서 LFP 양극재 시장 진입이 본격화됐다는 분석입니다.
특히 음극재 반사수혜가 클 것으로 봤습니다. 포스코퓨처엠은 국내 1만3000톤인 음극재 생산능력을 베트남 증설로 2029~2030년 약 7만톤까지 늘릴 계획입니다.
유 연구원은 "중장기적으로 북미 배터리 생산능력 400GWh 중 Non-FEOC 준수 비중인 250GWh를 기준으로 보면 비중국산 음극재 업체의 잠재 시장 규모는 25만톤에 달한다"며 "올 연말을 기점으로 강력한 음극재 숏티지(공급 부족) 현상이 지속될 수 있다"고 말했습니다.
※리튬인산철(LFP, Lithium Iron Phosphate)
배터리 양극재의 한 종류로, 니켈·코발트를 쓰는 삼원계보다 값이 싸고 화재에 강한 대신 에너지 밀도가 낮습니다. 보급형 전기차와 ESS에 주로 쓰이며, 그동안 중국 업체가 시장을 거의 독점해 왔습니다.
※양극재
배터리에서 리튬이온을 내보내는 쪽의 핵심 소재로, 배터리의 용량과 출력을 사실상 결정합니다. 배터리 원가에서 가장 큰 비중을 차지하며, 니켈·코발트·망간을 섞은 삼원계와 값이 싼 리튬인산철(LFP)로 크게 나뉩니다.
※음극재
배터리를 충전할 때 리튬이온을 받아 저장했다가 방전 시 내보내는 배터리 핵심 소재입니다. 주로 흑연으로 만드는데 중국이 세계 공급의 대부분을 차지하고 있습니다. 미국이 중국산 소재가 들어간 배터리에 보조금을 주지 않는 데다 중국이 수출 제한까지 예고하면서, 중국 밖에서 음극재를 대량 생산할 수 있는 회사가 드물어 몸값이 오르고 있습니다.
※해외우려기관(FEOC, Foreign Entity of Concern)
미국이 전기차 보조금 지급 요건에서 배제하는 중국 등 특정국 관련 기업을 뜻합니다. 이 규제를 준수(Non-FEOC)한 공급망에서 만든 배터리만 보조금을 받을 수 있어, 비중국 소재업체의 몸값이 올라가는 배경이 됩니다.
[株토피아]는 국내 주요 증권사 리포트를 모아 전달하는 AI 기반 주식 리포트 브리핑 콘텐츠입니다. [주토피아]를 계속 받아보시려면 기자 페이지를 구독해주세요.
[email protected] 성민서 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지