
나스닥 상장으로 자금조달 추진
상장하면 기업가치 202조 전망
"신규 팹·R&D투자 등 재원 확충"
"기존 주주보호책 함께 제시돼야"
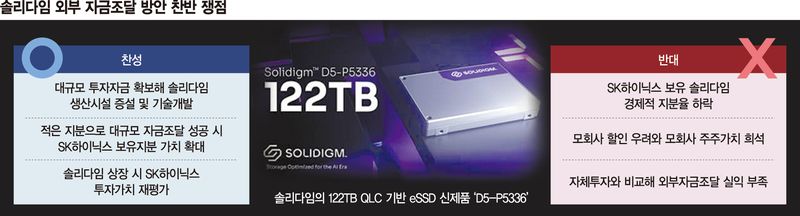
일단 솔리다임이 대규모 외부자금을 조달해 생산시설을 확대하면 미국 내 낸드·eSSD 공급망을 확보하는 동시에 SK하이닉스의 투자가치도 재평가받을 수 있다는 분석이 나온다. 반면 소액주주를 중심으로 외부 자본을 유치하면 중복상장으로 모회사의 주주가치가 희석되는 것이 아니냐는 우려의 목소리도 있다.
■SK하이닉스 가치도 '동반상승'
5일 업계와 외신 등에 따르면 솔리다임이 내년 미국 나스닥 시장에 상장할 경우 기업가치가 최대 1500억 달러(약 202조원)에 달할 것이라는 전망이 나오고 있다.
솔리다임은 SK하이닉스가 지난 2020년 약 90억 달러(약 12조원)에 인텔의 낸드·SSD 사업을 인수하기로 한 뒤 출범한 미국 법인이다. 서버와 클라우드, AI 데이터센터용 eSSD가 주력이다.
솔리다임이 신주발행으로 외부자본을 조달하고 이를 신규 팹과 연구개발에 투자할 경우 추가 사업가치를 만들 수 있고, 솔리다임이 높은 기업가치를 인정받아 적은 지분으로 대규모 자본을 조달한다면 SK하이닉스 보유지분의 가치가 더 커질 수 있다는 논리다. 지금까지 SK하이닉스의 기업가치는 HBM·D램 중심으로만 평가됐다.
김영건 미래에셋증권 연구원은 "솔리다임 지분을 매각해 투자금을 모집할 경우 150억달러(약 20조4000억원) 규모의 미국 내 투자 여력이 확보될 것"이라며 "이번 이슈는 자회사 중복상장이 아니라 인수·합병(M&A) 투자금 회수 및 후속 투자재원 확충의 성격으로 접근하는 것이 타당하다"고 말했다.
권재열 경희대 법학전문대학원 교수도 "상장 자금을 미국 현지 낸드 공장 증설에 사용하면 궁극적으로 하이닉스 가치도 상승할 것"이라면서 "솔리다임이 미국에서 회사 운영을 지속하려면 상장회사가 되는 것이 조건적으로도 유리하다"고 짚었다.
SK하이닉스는 "장기적 주주가치를 모든 판단의 기준으로 하겠다"는 원론적 입장을 내놓은 뒤 솔리다임의 외부자본 활용을 위해 내주는 지분 가치와 SK하이닉스 자체 자금의 활용 가치를 면밀하게 비교·검토 중인 것으로 알려졌다.
■기존 주주 보호책 함께 제시해야
기존 SK하이닉스 주주에게 유리한 선택인지를 따져봐야 한다는 지적도 있다. 상장을 통해 외부 자본을 유치하는 과정에서 기존 주주에게 돌아가는 이익의 비중과 현금 배분 구조가 달라질 수 있다는 분석이다.
이영곤 토스증권 리서치센터장은 최근 보고서에서 솔리다임이 프리IPO와 공모를 통해 외부 투자자를 유치하면 SK하이닉스 측이 보유한 솔리다임의 경제적 지분율이 낮아질 수 있다고 봤다. SK하이닉스가 누리던 솔리다임 이익과 성장 가치를 외부 투자 유치 이후에는 외부 주주와 나누게 된다는 설명이다. 또 SK하이닉스가 보유한 솔리다임 지분가치가 주가에 충분히 반영되지 않는 '모회사 할인' 가능성도 거론된다. 이상헌 iM증권 연구원은 "솔리다임이 벌어들이는 이익은 이미 SK하이닉스의 실적과 기업 가치에 반영돼 있다"며 "외부 투자자 유치로 솔리다임에 대한 SK하이닉스 측 지분율이 향후 낮아지게 되면, 같은 이익을 내더라도 SK하이닉스 주주에게 귀속되는 몫은 줄어들 수 있다"고 말했다.
결국 자본 조달 방식·규모와 함께 기존 주주의 이익 보완 방안도 함께 제시해야 한다는 주장이다. 이영곤 센터장은 "SK하이닉스가 솔리다임을 통해 외부 자본을 끌어들여 새로운 성장 기회를 확보한다면 그 자체가 주주가치 훼손으로 이어지는 것은 아닐 수 있지만, 기존 주주의 경제적 지분이 희석되는 만큼 이를 상쇄할 수 있는 자본배분 원칙과 주주환원 정책이 함께 제시돼야만 한다"고 말했다.
[email protected] 박소현 박지연 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지