
한화시스템, 천광·저궤도 위성 앞세워 체계종합 기업으로 변신 ▶ 대신증권
LIG D&A, 4분기 개발비·충당금에 연간 이익률 가이던스 밑돌 듯 ▶ 대신증권
대덕전자, 환율 하락에도 3분기 시장 기대 웃돌 전망 ▶ iM증권
[파이낸셜뉴스] 10월 19일 오전, 주요 증권사 리포트를 정리해드립니다.
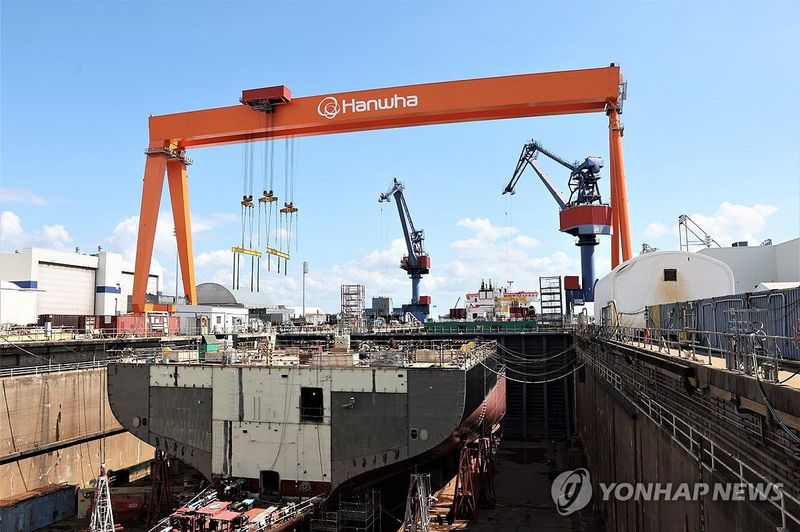
한화시스템은 필리조선소 매각을 반영해 목표주가가 소폭 낮아졌지만 3분기 실적은 시장 기대를 웃돌 것으로 전망됐고, 레이저 대공무기 천광과 저궤도 위성이 중장기 성장을 이끌 것으로 평가받았습니다.
LIG디펜스앤에어로스페이스(LIG D&A)는 3분기 영업이익이 시장 기대에 못 미칠 것으로 예상됐지만 중장기 성장성은 유효하다는 평가를 받았습니다. 대덕전자는 3분기 시장 기대를 웃도는 실적이 예상되며, 4분기에는 메모리 기판 가격 인상이 추가 개선 요인으로 꼽혔습니다.
한화시스템, 우주사업 가치 더 반영돼야 (대신증권)
◆ 한화시스템 (272210) ― 대신증권 / 최정환 연구원
- 목표주가: 9만8000원 (4.9% 하향, 기존 10만3000원) ㅣ 전일 종가: 8만500원
- 투자의견: 매수 (유지)
대신증권은 한화시스템이 3분기에 시장 기대치를 웃도는 실적을 낼 것으로 보면서도, 미국 필리조선소 매각에 따라 조선업 가치를 기업가치 산정에서 제외해 목표주가를 9만8000원으로 소폭 낮췄습니다. 3분기 영업이익은 전년 동기 대비 223% 늘어난 710억원으로 컨센서스(600억원)를 웃돌 것으로 추정했습니다.
최정환 연구원은 "하반기부터 아랍에미리트(UAE)·사우디아라비아 천궁-Ⅱ 다기능레이더(MFR) 사업의 진행률이 높아지면서 수출 비중이 2분기 22.9%에서 3분기 36.6%로 상승하고, 필리조선소 적자도 2분기보다 줄어들 것"이라고 봤습니다. 다만 "매각이 진행 중인 필리조선소 실적이 3분기에 중단영업손익으로 분류될지는 불확실해 이번 분기까지는 연결 추정치에 포함했다"고 설명했습니다.
최 연구원은 한화시스템이 "천광, 저궤도 위성을 통해 부체계 기업에서 체계종합 기업으로 변화하는 중"이라며 "레이저 대공무기 천광은 국내 블록1 양산이 진행 중이며, 자체 개발과 블록3까지의 개량 사업을 통해 출력 강화·이동형으로 발전할 예정으로 동유럽·중동 등의 관심을 받고 있다"고 했습니다.
이어 "우주사업은 연간 100기 생산능력을 갖춘 제주한화우주센터를 통해 저궤도 위성 수출과 위성 임대·이미지 서비스를 추진할 계획"이라며 "개별 장비 공급자에서 무기체계 전체를 설계·통합하는 사업자로 올라서는 만큼, 우주사업 가치가 주가에 추가로 반영돼야 한다"고 봤습니다.
※천광(레이저 대공무기 블록-Ⅰ)
광섬유 기반 고출력 레이저로 소형 드론·무인기를 요격하는 국산 레이저 무기로, 국방과학연구소가 개발하고 한화시스템이 시제업체로 참여했습니다. 2024년 말 세계 최초로 실전 배치됐으며 1회 발사 비용이 약 2000원에 불과해 드론 대응 수단으로 주목받고 있습니다.
※다기능레이더(MFR, Multi-Function Radar)
표적 탐지·추적과 미사일 유도를 하나의 레이더로 수행하는 장비입니다. 천궁-Ⅱ 체계의 핵심 장비로 한화시스템이 공급하며, 중동 수출 물량의 매출 인식이 실적 개선을 이끄는 요인으로 꼽힙니다.
LIG D&A, 단기 부담에도 성장은 유효 (대신증권)
◆ LIG D&A (079550) ― 대신증권 / 최정환 연구원
- 목표주가: 83만원 (16.2% 하향, 기존 99만원) ㅣ 전일 종가: 58만원
- 투자의견: 매수 (유지)
대신증권은 LIG D&A의 3분기 영업이익이 전년 동기보다 8.9% 줄어든 800억원으로 컨센서스 1000억원에 못 미칠 것으로 보고 목표주가를 83만원으로 내렸습니다. 주가수익비율(PER) 적용 시점을 2028년에서 2027년으로 앞당기고 2027년 실적 추정치를 낮춘 결과입니다.
4분기에도 개발비 집중과 국내 장거리 공대공 미사일 개발 사업 수주에 따른 손실충당금 설정이 예상돼, 올해 영업이익률은 7.5%로 회사 목표 8.0%를 밑돌 것으로 추정했습니다.
그럼에도 매수 의견을 유지한 것은 주가 수준 때문입니다. 최정환 연구원은 2027년 기준 PER이 20.7배로 "글로벌 피어 멀티플인 24.1배 보다 낮아져 저평가 상태에 돌입"했다고 분석했습니다.
기존 수주를 통한 고성장이 이어지는 가운데 중거리 지대공 유도무기(M-SAM)·장거리 지대공 유도무기(L-SAM·엘샘) 등의 수출국 확장도 기대했습니다. 김천·구미 공장 증설로 방공무기 수요에 대응하되, 2027년 초 완공되는 김천공장의 증설분은 하반기부터 실적에 일부 반영될 것으로 봤습니다.
아울러 독일 라인메탈과 합작법인(JV) 설립을 추진해 중장기적으로 유럽형 M-SAM·L-SAM을 개발할 계획이며, 최 연구원은 유럽 내 체계가 확장되면 "관련 부품들의 수요 증가가 동시에 이뤄질 수 있어 기타 수출 매출 또한 함께 증가하게 될 것"이라고 전망했습니다.
※천궁Ⅱ(M-SAM, 중거리 지대공 유도무기)
중고도에서 항공기·탄도미사일을 요격하는 국산 방어용 유도무기로, L-SAM과 고도를 나눠 다층 방어망을 구성합니다. UAE·사우디아라비아 등 중동에 수출돼 LIG D&A 해외 매출의 핵심 사업에 해당합니다.
※장거리 지대공 유도무기(L-SAM·엘샘, Long-range Surface-to-Air Missile)
고고도로 접근하는 탄도미사일·항공기를 요격하는 방어용 유도무기입니다. '한국형 사드'로도 불리며, 천궁 계열과는 별개 체계입니다.
※근접방어무기체계(CIWS, Close-In Weapon System)
함정에 접근하는 대함미사일·항공기를 최후 단계에서 요격하는 함정 방어 무기입니다. 함정 수출과 함께 해외 공급 확대가 기대되는 품목으로 꼽힙니다.
대덕전자, 기판값 인상 성격이 다르다 (iM증권)
◆ 대덕전자 (353200) ― iM증권 / 고의영 연구원
- 목표주가: 19만원 (유지) ㅣ 전일 종가: 13만1700원
- 투자의견: 매수 (유지)
iiM증권은 대덕전자의 3분기 영업이익이 전년 동기 대비 232% 급증한 812억원으로 시장 전망치를 6% 웃돌 것으로 보고 목표주가 19만원을 유지했습니다. 고부가 반도체 패키지 기판인 플립칩 볼그리드 어레이(FC-BGA)의 가동률 개선과 다층인쇄회로기판(MLB) 증설 효과가 예상보다 강했다는 분석입니다.
고의영 연구원은 원·달러 환율 하락이 없었다면 3분기 영업이익이 900억원 안팎에 달했을 것으로 추정했습니다. 4분기에는 메모리 패키지 기판의 가격 인상이 추가 개선 요인으로 꼽혔습니다.
고 연구원은 "지난 4월의 판가 인상이 원자재 가격 상승분에 대한 전가였다면, 이번 인상은 타이트한 수급 환경에 기반한 것이다"라고 분석했습니다. 공급 부족을 바탕으로 한 인상이어서 이익 개선으로 이어질 수 있다는 의미입니다.
연말까지 복수의 고객사와 FC-BGA 장기공급계약(LTA) 논의를 마무리할 계획인 점도 주목했습니다. 고 연구원은 "지금까지 없던 장기 매출 가이던스가 생긴다는 것 자체가 촉매일 수 있다"고 설명했습니다.
※플립칩 볼그리드 어레이(FC-BGA, Flip Chip Ball Grid Array)
반도체 칩을 메인보드와 연결하는 고부가 기판으로, 칩을 뒤집어 솔더볼로 접합하는 방식입니다. 신호 전달이 빠르고 발열 관리에 유리해 AI용 CPU·GPU 등 고성능 반도체에 쓰입니다.
※다층인쇄회로기판(MLB, Multi-Layer Board)
회로층을 여러 겹 쌓아 만든 고다층 인쇄회로기판으로, 서버·네트워크 장비 등 고성능 기기에 탑재됩니다. 대덕전자는 증설 물량을 우주항공·방산용 제품으로 채우며 수익성을 높이고 있습니다.
[株토피아]는 국내 주요 증권사 리포트를 모아 전달하는 AI 기반 주식 리포트 브리핑 콘텐츠입니다. [주토피아]를 계속 받아보시려면 기자 페이지를 구독해주세요.
[email protected] 성민서 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지