
LG디스플레이, 환율 하락·반도체값 상승에 4분기 이익 전망치 하향 ▶ 키움증권
IPARK현대산업개발, 3분기 영업익 127% 급증 어닝 서프라이즈 ▶ 현대차증권
기가비스, 470억 수주 이어 수리장비 추가 발주 기대 ▶ iM증권
[파이낸셜뉴스] 10월 26일 오전, 주요 증권사 리포트를 정리해드립니다.
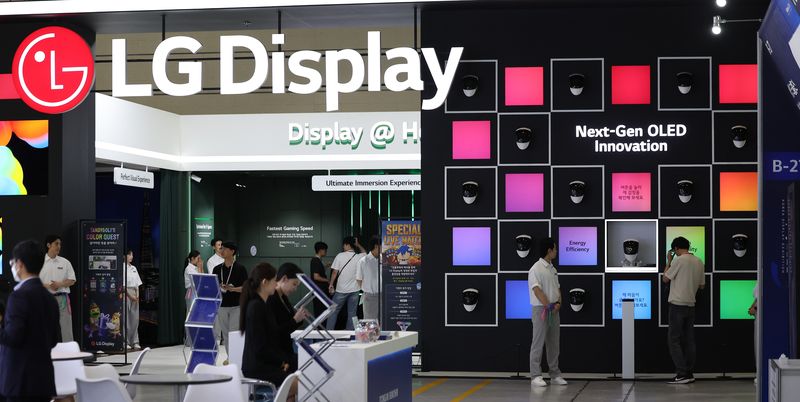
LG디스플레이는 환율 하락과 반도체 가격 상승에 따른 원가 부담이 4분기에도 이어지겠지만, 세트 수요 우려가 주가에 대부분 반영돼 추가 하락 가능성은 제한적이라는 평가를 받았습니다.
IPARK현대산업개발은 자체 주택 매출 회복과 외주 주택 수익성 개선이 동시에 확인되며 3분기 시장 기대를 웃도는 실적을 냈다는 분석이 나왔습니다. 반도체 기판 검사장비 업체 기가비스는 대형 수주가 잇따르면서 수주잔고 증가세가 내년에도 이어질 것으로 전망됐습니다.
LG디스플레이, 우려는 주가에 대부분 반영 (키움증권)
◆ LG디스플레이 (034220) ― 키움증권 / 권민규 연구원
- 목표주가: 1만1000원 (유지) ㅣ 전일 종가: 7150원
- 투자의견: 매수 (유지)
키움증권은 LG디스플레이에 대해 환율 하락과 칩플레이션에 따른 원가 부담으로 당분간 수익성 개선이 쉽지 않겠지만, 주가 추가 하락 가능성은 제한적이라며 목표주가 1만1000원을 유지했습니다.
당사의 3분기 매출액은 6조2770억원으로 1년 전보다 10%, 영업이익은 2506억원으로 42% 줄어 시장 기대치(2591억원)를 소폭 밑돌았습니다. 대형 유기발광다이오드(OLED)와 스마트폰 패널 출하는 견조했지만, 반도체·메모리가 부품 원가의 절반 이상을 차지하는 스마트폰 특성상 이익률이 전년보다 낮아진 것으로 추정됐습니다.
권민규 연구원은 "칩플레이션으로 인한 원가의 상승이 세트 가격의 상승으로 이어지고, 세트 가격의 상승으로 인한 수요 약세가 지속되는 국면이다"라고 진단했습니다. 낮아진 환율과 판가 인하 압력이 4분기에도 이어질 것으로 보고 4분기 매출액과 영업이익 전망치를 각각 3%, 15% 낮췄습니다.
다만 북미 주요 거래처 출하가 견조해 주가 하방을 지지하고, 내년에는 고객사 내 점유율 확대로 물량이 더 늘어날 것으로 내다봤습니다. 권 연구원은 "고점 대비 57% 조정받으며 세트 수요와 불확실성에 대한 우려는 대부분 반영된 것으로 판단된다"고 분석했습니다.
이어 "글로벌 세트 산업에 대한 눈높이가 낮아지는 시점에서, 이익률의 방어와 흑자기조 유지가 중요하다"며 "인고의 시간이지만, 대외환경 변화 시 반등의 여건을 갖춰나가는 중이다"라고 강조했습니다.
※칩플레이션(Chipflation)
반도체(chip)와 인플레이션(inflation)을 합친 말로, 반도체 가격 급등이 전자제품 전반의 원가와 판매가격을 끌어올리는 현상입니다. 스마트폰·TV 등 세트 가격이 오르면 수요가 위축돼 패널 업체에는 원가 부담과 수요 둔화가 동시에 작용하는 요인으로 평가됩니다.
※주가순자산비율(PBR, Price to Book-value Ratio)
주가를 주당순자산으로 나눈 값으로, 회사의 장부상 자산가치 대비 주가 수준을 보여주는 지표입니다. 1배를 밑돌면 시가총액이 순자산에도 못 미친다는 뜻이어서 주가 하방을 가늠하는 기준으로 쓰입니다.
IPARK현대산업개발, 높은 실적 가시성 (현대차증권)
◆ IPARK현대산업개발 (294870) ― 현대차증권 / 신동현 연구원
- 목표주가: 3만원 (7.1% 상향, 기존 2만8000원) ㅣ 전일 종가: 2만1950원
- 투자의견: 매수 (유지)
현대차증권은 IPARK현대산업개발에 대해 3분기 시장 기대를 웃도는 실적을 거뒀다며 목표주가를 3만원으로 올렸습니다. 당사의 3분기 매출액은 1조821억원으로 1년 전보다 2.8%, 영업이익은 1657억원으로 127% 늘었고 영업이익률은 15.3%를 기록했습니다.
신동현 연구원은 "자체주택 매출액의 빠른 회복과 외주주택 수익성 개선이 동시에 확인"됐다며 "이를 바탕으로 한 믹스 개선은 27년까지 무난히 이어질 전망"이라고 분석했습니다. 수익성이 높은 자체 주택 사업과 도급을 받아 시공하는 외주 주택 사업이 나란히 좋아지면서 매출 구성이 개선되는 흐름이 내년까지 이어진다는 의미입니다.
신 연구원은 "서울원 아이파크는 3분의 1 수준의 진행률을 보여 정상적으로 매출에 기여하는 중"이라며 "하반기부터 파주운정아이파크 등 대형 외주 사업장의 매출이 본격화되고 있다"고 밝혔습니다. 서울원 아이파크는 분양 수입이 2조8901억원으로 회사 자체 주택 사업지(합산 4조6000억원) 가운데 규모가 가장 큰 자체주택입니다.
신 연구원은 자체·외주 모두 외형 확대와 수익성 개선이 예상돼 "실적 가시성은 여전히 높다"고 판단했습니다.
※자체주택·외주주택
자체주택(자체사업)은 건설사가 직접 땅을 사들여 시행과 시공을 모두 맡는 주택사업으로, 분양 수입 전체가 매출로 잡혀 이익률이 높은 대신 미분양 위험도 직접 떠안습니다. 외주주택은 시행사 등 발주처로부터 도급받아 시공만 하는 사업으로, 수익이 안정적인 대신 이익률은 낮아 두 부문의 비중이 건설사 수익성을 좌우하는 요인으로 꼽힙니다.
기가비스, 장비 발주는 단발 아닌 단계적 (iM증권)
◆ 기가비스 (420770) ― iM증권 / 신희철 연구원
- 목표주가: 18만5000원 (19.4% 상향, 기존 15만5000원) ㅣ 전일 종가: 10만1300원
- 투자의견: 매수 (유지)
iM증권은 기가비스의 수주잔고 급증이 이어지고 있다며 목표주가를 18만5000원으로 올렸습니다. 기가비스는 반도체 기판의 회로 결함을 찾아내는 광학검사장비(AOI)와 결함을 고치는 수리장비(AOR)를 만드는 업체입니다.
신희철 연구원은 지난 23일 공시된 국내 대형 기판 제조사 대상 470억원 규모 수주에 대해 "이번 수주는 AOI(광학검사장비)만을 대상으로 하며, 향후 AOR(수리장비) 및 FA(자동화설비)의 후속 수주가 이어질 가능성이 높다"며 "과거 검사장비와 수리장비가 대체로 비슷한 비율로 출하됐다는 점을 감안하면, 유사한 규모의 추가 수주가 기대된다"고 전망했습니다.
신 연구원은 반기보고서 기준 수주잔고에 최근 공시된 신규 수주를 더한 현재 수주잔고를 약 2300억원으로 추정하며 "미공시 수주를 고려하면 수주잔고는 더 클 가능성이 높다"고 밝혔습니다.
이어 "현재에도 국내, 일본, 중화권 메이저 기판 제조사와 추가적인 수주 논의가 지속적으로 진행중인 것으로 파악된다"며 수주잔고 증가세가 내년에도 이어질 것으로 예상했습니다.
※광학검사장비(AOI, Automated Optical Inspection)
카메라로 반도체 기판의 회로 패턴을 촬영해 단선·합선 등 결함을 자동으로 찾아내는 장비입니다. 인공지능(AI) 서버용 고성능 기판은 회로가 미세해 불량 검출이 수율을 좌우하기 때문에 기판 업체 증설 때 핵심 설비로 꼽힙니다.
※수리장비(AOR, Automated Optical Repair)
광학검사장비가 찾아낸 결함 부위를 레이저로 자동 수리하는 장비입니다. 검사장비와 짝을 이뤄 생산라인에 들어가기 때문에 검사장비 수주 뒤 후속 발주로 이어지는 경우가 많습니다.
[株토피아]는 국내 주요 증권사 리포트를 모아 전달하는 AI 기반 주식 리포트 브리핑 콘텐츠입니다. [주토피아]를 계속 받아보시려면 기자 페이지를 구독해주세요.
[email protected] 성민서 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지