
(서울=뉴스1) 정윤미 기자 = 삼성전자가 올해 3분기 역대 최대 실적을 기록한 것은 한마디로 '반도체의 힘'이다. 전체 영업이익의 99.1%를 책임지며 인공지능(AI) 반도체 호황의 중심에 서 있음을 증명했다. 특히 고대역폭메모리(HBM) 매출이 많이 늘어난 것으로 나타나 SK하이닉스와 HBM 주도권 경쟁이 한층 치열해질 전망이다.
반면 스마트폰과 TV, 생활가전 등 완제품 사업을 담당하는 디바이스경험(DX) 부문은 메모리 가격과 원자재·물류비 상승에 따른 비용 부담이 커지면서 2분기 연속 적자를 기록했다. 반도체 호황이 메모리 사업에는 막대한 이익을 안겼지만, 완제품 사업에는 원가 부담으로 작용하는 상반된 모습이 나타났다.
HBM4 판매 확대에 메모리 초호황…DS 영업이익률 72% 돌파
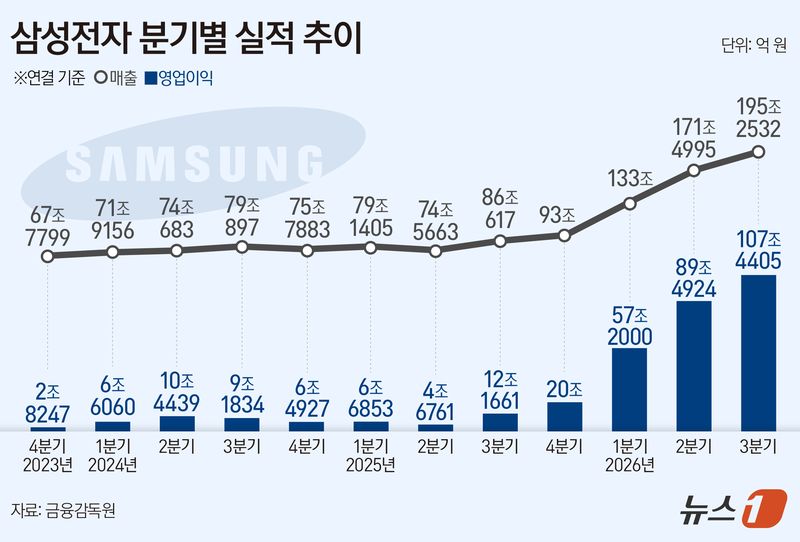
29일 삼성전자가 발표한 3분기 실적에 따르면 전체 매출은 195조 2500억 원, 영업이익은 107조 4400억 원을 기록했다. 이 가운데 DS 부문 매출은 147조 1000억 원, 영업이익은 106조 5000억 원으로 각각 전체의 75.3%, 99.1%를 차지했다. DS 부문 영업이익은 전 분기(89조 2000억 원)보다 17조 3000억 원 증가했다. 영업이익률은 약 72.4%에 달했다.
실적 개선의 중심에는 메모리 사업이 있다. 3분기 메모리 매출은 140조 7000억 원으로 전 분기(120조 8000억 원) 대비 16%, 전년 동기(26조 7000억 원) 대비 427% 증가했다. 메모리 사업은 사상 최대 매출과 영업이익을 재차 경신했다. 다만 삼성전자는 메모리 사업부의 구체적인 영업이익 규모를 별도로 공개하지 않았다.
특히 삼성전자가 HBM 시장에서 경쟁력 회복을 위해 승부수를 던진 HBM4의 판매 확대가 두드러졌다. 삼성전자는 3분기 실적자료에서 HBM4 판매가 대폭 확대됐다고 밝혔다. AI 인프라 투자 확대로 고성능 메모리 수요가 증가하는 가운데 HBM4 공급 확대가 고부가 제품 중심의 사업 구조 강화로 이어진 것으로 풀이된다.
다만 이번 실적 개선을 HBM4 효과만으로 설명하기는 어렵다. 삼성전자는 제한된 공급 여력 속에서 AI 관련 제품 중심으로 생산·판매 구성을 최적화했으며 서버용 메모리를 시작으로 전 응용 시장에서 가격이 상승했다고 설명했다. 서버용 솔리드스테이트드라이브(SSD) 수요 증가도 실적 개선에 기여했다. HBM4 공급 확대와 함께 범용 메모리 가격 상승이 메모리 사업의 수익성을 끌어올린 셈이다.
메모리 호황은 당분간 이어질 전망이다. 삼성전자는 4분기에도 HBM과 서버용 D램, SSD 판매 비중을 추가로 확대할 계획이다. 고속 DDR5 서버 모듈과 QLC(Quad-Level Cell) 기반 제품 공급도 늘릴 것으로 기대하고 있다. 내년에는 AI 서버 인프라 투자가 더욱 확대되면서 메모리 공급 부족 현상이 올해보다 심화할 것으로 내다봤다. 이에 따라 장기 공급계약을 기반으로 안정적인 판매처를 확보하고 고부가 제품 중심의 포트폴리오를 강화한다는 전략이다.
파운드리, HBM 베이스 다이·2나노 수주로 개선…흑자 전환은 과제
비메모리 사업에서도 개선 움직임이 나타났다. 파운드리 사업은 HBM 베이스 다이 매출 증가와 첨단 공정 고객 확대에 힘입어 매출과 실적이 대폭 개선됐다. 특히 대형 하이퍼스케일러를 포함한 2나노 고성능컴퓨팅(HPC) 고객을 중심으로 수주를 이어갔다. 시스템LSI 사업 역시 모바일 애플리케이션프로세서(SoC)와 이미지센서의 하반기 신모델 채택에 힘입어 매출이 증가했다.
다만 파운드리와 시스템LSI 사업의 개별 영업손익은 공개되지 않아 실제 적자 규모와 축소 폭을 확인하기는 어렵다. 삼성전자가 실적 개선을 강조한 만큼 첨단 공정 수요 확대가 손익 개선에 기여한 것은 분명하지만, 흑자 전환 여부까지 판단하기에는 한계가 있다.
향후 파운드리 사업은 2나노 공정과 HBM 관련 생산 확대가 핵심 성장 동력이 될 전망이다. 삼성전자는 4분기 2나노 2세대 모바일용 신제품과 4나노 신경망처리장치(NPU)를 본격 양산하고 메모리 관련 제품 판매도 확대할 계획이다. 이를 통해 파운드리 매출을 두 자릿수 이상 늘리고 실적 개선세를 이어간다는 방침이다. 2027년에는 AI·HPC 수요 증가에 대응해 4나노와 2나노 첨단 공정 중심의 매출 성장을 추진하고, 미국 테일러 공장 첫 번째 생산시설 가동을 통해 글로벌 공급 역량도 강화할 예정이다.
스마트폰·가전은 매출 늘어도 적자…DX 수익성 회복 '안갯속' HBM4
반면 스마트폰과 가전 등 완제품 사업을 담당하는 디바이스경험(DX) 부문은 적자를 지속했다. DX 부문의 3분기 매출은 52조 1000억 원으로 전 분기 대비 8% 증가했지만 영업손실은 8000억 원을 기록했다. 전 분기에 이어 두 분기 연속 적자다. 지난해 같은 기간 3조 5000억 원의 영업이익을 기록했던 것과 비교하면 수익성이 크게 악화했다.
스마트폰 사업을 담당하는 모바일경험(MX) 사업부도 매출 성장에도 불구하고 수익성 회복에는 어려움을 겪었다. MX 사업부 매출은 37조 3000억 원으로 전 분기 대비 15%, 전년 동기 대비 11% 증가했다. 갤럭시 Z 폴드8 등폴더블 신제품 출시 효과와 평균판매가격(ASP) 상승이 매출 확대를 이끌었다.
그러나 MX와 네트워크 사업을 합산한 영업손익은 6000억 원 적자를 기록했다. 전 분기 7000억 원 적자보다는 손실 규모가 1000억원 줄었지만 지난해 같은 기간 3조 6000억 원의 영업이익을 거뒀던 것과 비교하면 실적 부진이 뚜렷하다. 삼성전자는 원가 부담으로 전년 대비 이익이 감소했으나 플래그십 제품 비중 확대를 통해 전 분기보다 손익이 개선됐다고 설명했다. 다만 MX 사업부의 개별 영업손익은 공개되지 않았다.
TV와 생활가전 사업 역시 적자를 면치 못했다. 영상디스플레이(VD)·생활가전(DA) 등 사업의 3분기 매출은 13조 9000억 원, 영업손실은 2000억 원으로 집계됐다. 전 분기 100억 원 수준이었던 영업손실이 확대됐다. TV 사업은 스포츠 이벤트 종료에 따른 판매 감소에도 프리미엄 제품 판매와 비용 효율화로 수익성 하락 폭을 제한했다. 생활가전 사업은 국내 마케팅 강화와 구독·기업간거래(B2B) 확대에 힘입어 판매가 호조를 보였지만 원자재와 물류비 상승 부담으로 실적이 악화했다.
4분기 DX 부문은 연말 성수기와 프리미엄 제품 판매 확대를 통한 수익성 방어에 집중할 전망이다. MX 사업부는 갤럭시 S26 시리즈와 폴더블 제품, 갤럭시 생태계 신제품 판매를 확대하고 전반적인 사업 운영 효율화를 통해 수익성 악화 위험을 최소화한다는 계획이다. TV 사업은 프리미엄 제품 판매와 마케팅 강화를 통해 원가 상승 부담을 줄이고, 생활가전 사업은 고부가 제품 비중 확대에 나설 예정이다.
※ 저작권자 ⓒ 뉴스1코리아, 무단전재-재배포 금지