
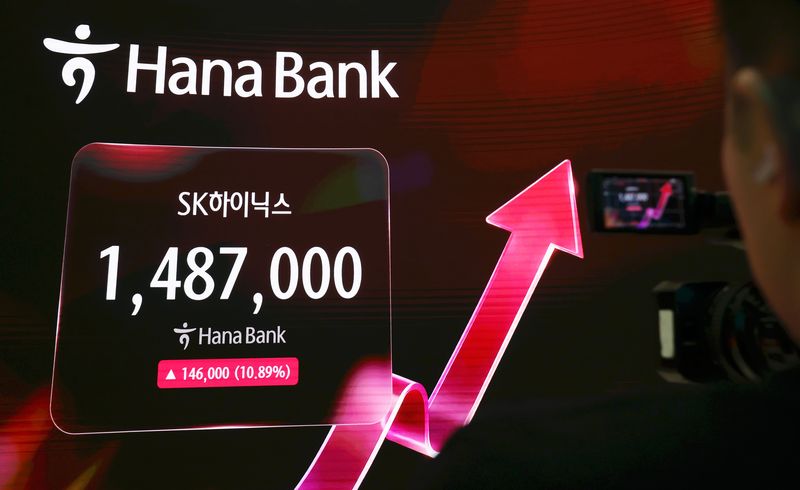
[파이낸셜뉴스] 코스피가 매일 등락을 거듭하지만, 증권가에선 SK하이닉스의 비중을 늘릴 때라고 조언한다. 한국투자증권이 3일 SK하이닉스에 목표주가 320만원을 제시하며 적극적인 비중확대 전략이 여전히 유효하다고 밝혔다. 이달 중 시장 분위기가 바뀔 수 있고, 내년 상반기를 앞두고 지금 같은 가격 매력은 연말까지가 마지막일 것이라는 이유에서다.
고영민 한국투자증권 연구원은 SK하이닉스의 4·4분기 영업이익이 전 분기보다 35% 늘어난 112조1000억원, 매출액은 30% 늘어난 136조3000억원에 이를 것으로 내다봤다. 장기공급계약(LTA)의 출하 및 매출 비중은 올해 말 40%, 내년에는 50% 안팎이 될 것으로 예상했다. 4분기 D램 가격은 전 분기보다 18%, 낸드 가격은 13% 오를 것으로 봤다.
고영민 연구원은 "수요에 비해 공급이 크게 부족한 상황에서, 구매자들이 앞다퉈 가격을 올려 주는 효과를 극대화하는 전략"이라고 설명했다. 이어 "범용 메모리 판가 상승세가 여전히 가파르고, 분기 전사 영업이익률(OPM)이 82%까지 올라 최대치 경신이 끝나지 않았다"고 말했다.
내년 영업이익은 전년 대비 73% 증가한 507조8000억원, 매출액은 66% 증가한 619조원으로 예측했다. 고 연구원은 "환율 가정치를 이전보다 충분히 낮췄는데도 기존 이익 예상치를 크게 웃돈다는 점이 의미 있다"며 "결국 핵심은 평균판매단가(ASP)인데, 예상보다 높아지는 흐름이 내년 중 몇 차례 더 이어질 수 있다"고 말했다.
고 연구원은 내년 상반기에 눈높이를 끌어올릴 재료로 범용 메모리를 꼽았다. 그는 "그동안 상승을 이끈 서버 고객사향 비LTA 제품의 판가 상승세가 계속 부각될 것"이라고 강조했다.
하반기에는 고대역폭메모리(HBM)에 주목했다. 고 연구원은 "이번 3분기 실적에서 D램 ASP가 기존 예상을 웃돈 데는 범용보다 HBM의 기여가 더 컸다"고 분석했다. 그는 "6세대 제품인 HBM4의 비중이 올해 3·4분기부터 본격적으로 늘면서, 3분기 HBM ASP는 전 분기(-2%)보다 31%포인트 오른 29%로 급등한 것으로 보인다"고 설명했다. 이어 "내년에는 7세대 제품인 HBM4E의 믹스가 올라가며 가격 상승 기울기가 가팔라질 텐데, 그 시점은 내년 2분기에서 3분기로 예상한다"고 덧붙였다.
[email protected] 한영준 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지