
주가 떨어지면 담보가치 감소
대주주 주식 추가로 제공해야
미상환·담보 부족땐 강제처분
투자자는 계약내용 알 수 없어
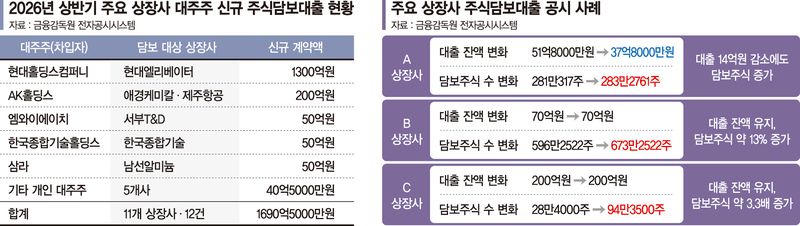
■대출잔액 감소에도 담보주식 증가
5일 올해 1~10월 주요 오너 및 대주주의 주식담보대출 전자공시 내역을 분석한 결과 차입액 감소가 곧 담보 리스크 축소로 이어지지 않는 이른바 '주담대 착시현상'이 확인됐다. 대출잔액은 감소하거나 변동이 없는데도 담보로 제공한 주식 수가 늘어난 사례가 나타난 것이다.
실제 A상장사는 대출잔액이 51억8000만원에서 37억8000만원으로 14억원 줄었지만 담보주식은 281만317주에서 283만2761주로 늘었다. B상장사는 대출잔액이 70억원으로 유지되는 동안 담보주식이 약 13% 증가했고, C상장사는 대출잔액 200억원이 그대로인 상태에서 담보주식이 약 3.3배로 불어났다.
이 같은 현상은 주가 하락과 맞물려 발생한다. 주가가 떨어지면 담보가치도 낮아지고, 금융회사는 약정 수준을 유지하기 위해 추가 담보 제공이나 대출 상환을 요구한다. 대주주가 현금상환 여력이 부족하면 보유주식을 추가 담보로 내놓게 돼 대출잔액은 줄어도 담보로 묶이는 지분은 늘어날 수 있다. 실제 주식처분 여력과 주가 하락에 대응할 완충장치는 약해지는 셈이다.
황세운 자본시장연구원 연구위원은 "담보가치가 떨어지면 보통 마진콜이 들어오게 된다"며 "며칠 사이 주가가 15~20% 급락하면 담보가치를 맞추지 못할 가능성이 높아지고, 마진콜을 제대로 이행하지 못하면 반대매매로 출회될 수 있다"고 설명했다. 이어 "반대매매가 나오면 주가를 더 빨리 떨어뜨리는 요소가 될 수 있다"고 말했다.
문제는 일반 투자자가 이런 위험을 사전에 파악하기 어렵다는 점이다. 대주주의 주식담보대출과 담보주식 변동은 공시를 통해 확인할 수 있지만, 실제 대출계약에 담긴 마진콜 조건과 추가 담보 제출 기한 등 세부 내용은 공개되지 않는다.
황 연구위원은 "마진콜이 어떤 식으로 설정돼 있고, 언제 통보되며, 통보 이후 몇 시간 이내에 추가 담보를 제출해야 하는지 등의 세부 계약 내용은 공개되지 않는다"며 "일반 투자자들이 현재 상황이 어떤 식으로 흘러가고 있는지 알기는 대단히 어렵다"고 지적했다. 공시 범위를 확대하는 방안도 모든 계약 내용을 공개하도록 요구하기는 현실적으로 쉽지 않다고 봤다.
■담보주식 강제 처분에 상장폐지까지
투자자들은 대주주의 담보대출 규모뿐 아니라 해당 기업의 재무상태를 함께 살펴야 한다는 조언이다.
황 연구위원은 "회사의 재무상태가 괜찮은 상황에서 주식담보대출이 걸려 있다면 위험 가능성은 상대적으로 낮을 수 있지만, 재정상태가 좋지 않은 상황에서 대규모 주식담보대출까지 걸려 있다면 주의해야 한다"고 말했다.
실제 담보주식 강제 처분이 발생한 기업도 있다. 수성웹툰은 최대주주 측이 담보로 제공한 주식이 대출 만기 미상환과 담보 부족 등의 이유로 올해 2월과 4월 강제 처분됐다.
이후 지난 10월 1일 결국 상장폐지됐다. 주식담보대출이 상장폐지의 직접 원인이라고 단정할 수는 없지만, 대주주의 담보 부담과 지분 처분이 기업의 경영 안정성과 일반 투자자에게까지 영향을 미칠 수 있음을 보여주는 사례다.
[email protected] 강중모 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지