
블룸버그 인텔리전스 "하닉 투자 부담을 줄이고 중장기 실적 기여" 국내 전문가들 "부정적으로 생각" "5단계씩 중복상장 하는 나라 없어" SK하이닉스 시장에선 '큰손'…국내 애널리스트들 공개 평가에 몸사려
블룸버그 인텔리전스 "하닉 투자 부담을 줄이고 중장기 실적 기여"
국내 전문가들 "부정적으로 생각" "5단계씩 중복상장 하는 나라 없어"
SK하이닉스 시장에선 '큰손'…국내 애널리스트들 공개 평가에 몸사려
(서울=연합뉴스) 정회인 기자 = 최근 SK하이닉스[000660] 주가가 급락, 투자자 손실이 커지면서 미국 자회사 솔리다임의 기업공개(IPO) 여부를 둘러싼 주주가치 훼손 우려가 커지는 가운데, 솔리다임 상장을 통한 자금 조달이 오히려 SK하이닉스의 중장기 실적에 긍정적으로 작용할 수 있다는 해외 분석이 나왔다.
일종의 중복상장에 따른 기업가치 할인 및 기존 주주의 이익 감소를 우려하는 시각과 외부 자본 유치에 따른 투자 확대 효과에 주목하는 시각이 혼재하고 있다.
18일 금융투자업계에 따르면 블룸버그 산하 금융시장 리서치조직인 블룸버그 인텔리전스(BI)의 마사히로 와카스기 선임 산업 애널리스트는 지난 15일 발표한 보고서에서 "솔리다임 상장의 이점이 SK하이닉스의 지배구조에 대한 우려를 넘어설 수 있다"고 평가했다.
최근 솔리다임의 미국 증시 상장과 관련한 외신 보도가 잇따르면서 국내 투자자 사이에서는 중복상장에 따른 기업가치 할인 우려가 제기됐다.
블룸버그 통신은 지난 8일 솔리다임이 골드만삭스와 모건스탠리를 기업공개(IPO) 대표 주관사로 선정하고 상장 전 투자 유치 작업을 진행하고 있다고 보도했다.
JP모건체이스와 씨티그룹, UBS도 주관사단에 합류했으며, IPO를 통한 공모 규모는 약 100억∼150억달러(약 20조원)에 이를 수 있는 것으로 전해졌다.
다만 SK하이닉스는 솔리다임 상장 계획을 공식화하지 않은 상태다.
솔리다임은 SK하이닉스가 2020년 인텔의 낸드플래시 사업을 인수해 설립한 미국 자회사로, AI 데이터센터에 사용되는 기업용 솔리드스테이트드라이브(eSSD) 등을 주력으로 생산한다.
이처럼 성장성이 높은 자회사가 별도로 상장할 경우 그 가치가 모회사 주가에 온전히 반영되지 못하고 기존 주주가 보유한 경제적 이익이 줄어들 수 있다는 것이 중복상장 반대론의 핵심이다.
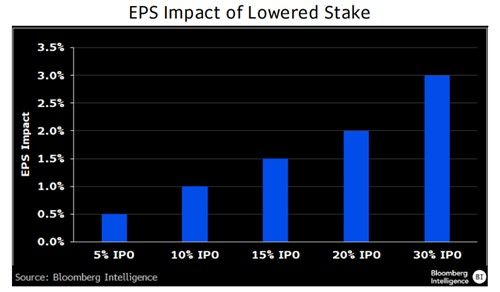
그러나 BI는 솔리다임 상장이 SK하이닉스의 투자 부담을 줄이고 중장기 실적 개선에 기여할 수 있다고 평가했다.
SK하이닉스가 고대역폭메모리(HBM)와 서버용 D램 등에 막대한 투자를 이어가는 상황에서 솔리다임이 외부 자본을 조달하면 eSSD 생산능력 확대와 연구개발에 필요한 자금을 자체적으로 확보할 수 있다는 설명이다.
이 경우 SK하이닉스는 솔리다임에 투입할 자금을 HBM 등 다른 사업에 활용할 여력을 확보할 수 있다.
또 솔리다임이 신주 발행을 통해 지분 약 10%를 외부 투자자에게 배정하더라도 SK하이닉스는 약 90%의 지분을 유지할 수 있고, 지분율 하락에 따른 실적 영향도 제한적이라고 BI는 분석했다.
솔리다임이 SK하이닉스 전체 순이익의 약 10%를 차지한다고 가정할 경우 외부 투자자 지분율이 10%일 때 SK하이닉스의 주당순이익(EPS)은 약 1%, 15%일 때는 약 1.5% 감소한다는 계산이다.
향후 외부 투자자 지분율이 20∼30%까지 확대되더라도 EPS 감소 폭은 약 2∼3%에 그칠 것으로 예상했다.
다만 BI도 상장에 따른 투자 효과와 별개로 다층적인 지배구조가 기업가치 할인 요인이 될 수 있다는 점은 인정했다.
지난 3월 말 기준 SK㈜는 SK스퀘어 지분 32.14%를, SK스퀘어는 SK하이닉스 지분 20.5%를 보유하고 있다.
BI는 지난 6일 기준 SK스퀘어[402340]의 순자산가치(NAV) 대비 할인율이 42%에 달한다는 점을 들어 자회사 가치가 모회사 주가에 온전히 반영되지 않을 수 있다고 지적했다.
이런 가운데 국내 증권가에서는 SK하이닉스가 전기·전자 담당 애널리스트들의 핵심 분석 대상임에도, 관련 평가를 공개적으로 내놓는 데 신중한 기류가 감지된다.
앞서 솔리다임 상장을 긍정적으로 평가한 일부 애널리스트들이 투자자들로부터 거센 비판을 받은 데다, 부정적인 의견을 내놓을 경우에는 기업과의 관계를 고려해야 한다는 부담도 작용하고 있다.
특히 SK그룹이 회사채 발행 등 증권사 IB 업무의 대형 고객인 동시에 유통시장에서도 '큰 손'으로 불릴 정도로 영향력이 큰 만큼 관련 분석에 부담을 느끼고 있다는 것이다.
익명을 요구한 한 증권사 애널리스트는 "솔리다임 상장 논란에 대해 애널리스트들도 서로 눈치를 보며 몸을 사리는 분위기"라며 "공개적으로 말을 하지 않을 뿐 속으로는 대부분 부정적으로 생각하고 있을 것"이라고 말했다.
또 다른 증권사 애널리스트는 "세계 어느 나라도 5단계씩이나 중복상장을 하는 나라는 없다"이라며 "SK하이닉스는 이미 자체 자금을 충분히 확보하고 있어 추가 투자가 필요하다면 증자 등을 통해 조달할 수 있다"고 밝혔다.
실제 SK하이닉스는 올해 상반기 말 기준 현금성 자산을 약 88조원 보유하고 있으며, 올해 상반기에만 98조1천529억원의 영업이익을 거뒀다.
올해 3분기에도 70∼80조원대 영업이익이 예상되는 등 실적 개선세가 이어지고 있다.
이어 이 애널리스트는 한국거래소가 중복상장 심사를 강화했음에도 해외 자회사 상장과 관련한 제도적 한계가 남아있다는 점도 지적하며 "이런 방식이 한번 허용되면 앞으로 현대차그룹도 보스턴다이내믹스 등 성장성이 높은 자회사를 같은 방식으로 상장할 수 있다"고 우려했다.
SK하이닉스는 지난 1일 입장문에서 자체 자금으로 모든 투자를 충당하는 것이 반드시 최적의 선택은 아니라는 취지로 설명하면서도, 상장 여부에 대해서는 확정된 바 없으며 주주 이익을 고려하겠다고 밝혔다.
솔리다임 상장 여부가 확정되지 않은 가운데 이를 통한 자금 조달의 필요성과 기존 주주에게 미칠 영향을 놓고 시장의 평가가 엇갈리고 있다.
BI는 외부 자본 유치가 SK하이닉스의 투자 부담을 덜고 중장기 실적 개선에 도움이 될 수 있다고 보는 반면, 반대 측에서는 자체 자금 조달 여력이 충분한 만큼 중복상장에 따른 주주가치 훼손 위험을 감수할 필요가 없다는 입장이다.
향후 SK하이닉스가 상장을 공식 추진할 경우 신주 발행과 구주매출 비중, 상장 이후 지분율, 자금 조달의 활용 방식 등이 실제 주주가치에 미칠 영향을 판단하는 주요 변수가 될 것으로 보인다.
[email protected]
(끝)
<저작권자(c) 연합뉴스, 무단 전재-재배포, AI 학습 및 활용 금지>
※ 저작권자 ⓒ 연합뉴스, 무단전재-재배포 금지