
대신증권 보고서 "편의점도 외국인 필수 관광 코스"
편의점 빅2 BGF리테일과 GS리테일 투자의견 '매수'
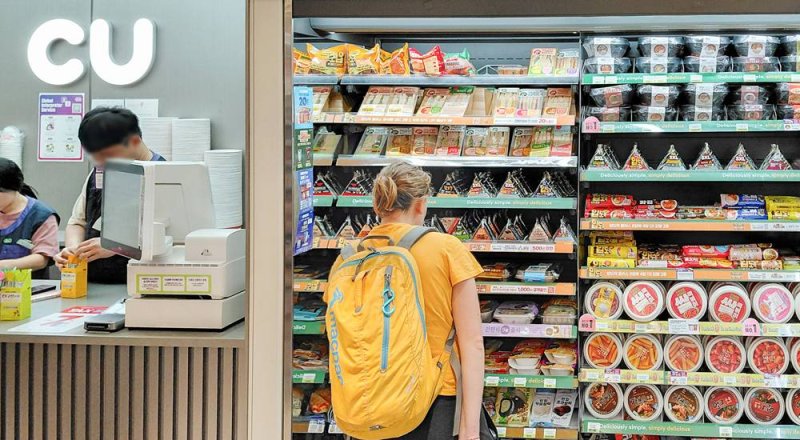
[파이낸셜뉴스] 한국으로 여행 온 외국인들이 반드시 거치는 인천공항 편의점에서 가장 많이 팔린 상품 중 하나가 '바나나맛 우유'라는 사실은 이미 잘 알려져 있다. 이처럼 편의점 매대에 진열된 바나나맛 우유와 즉석조리 식품이 외국인 관광객들의 '인증샷 명소'로 떠오르면서, 양적 팽창의 후유증으로 2년 가까이 몸살을 앓았던 국내 편의점 산업도 구조적 반등의 초입에 들어섰다는 분석이 나온다.
대신증권은 14일 보고서에서 "편의점도 외국인 필수 관광 코스"라는 진단을 내놓으며, 구조조정을 마친 편의점 산업이 외국인 특수를 타고 구조적 전환점을 맞았다고 평가했다. 유정현 대신증권 연구원은 이 보고서에서 "편의점 산업이 부진 점포 정리 후 양질의 점포 구성으로 바뀐 상황에서 국내 소비 회복과 외국인 관광객들의 편의점 채널 이용이 크게 증가하기 시작했다"고 짚었다.
15년 만의 점포수 감소…방한 외국인이 불러온 '반전'
보고서에 따르면 국내 편의점 산업은 2020년대 초까지 출점 경쟁을 벌이며 몸집을 불려왔지만, 과출점 후유증으로 점포당 수익성이 악화되면서 2024~2025년 강도 높은 구조조정 국면에 들어섰다. 2024년과 2025년 전국 편의점 점포수는 각각 전년 대비 1.3%, 2.9% 줄었는데, 이는 15년 만에 처음으로 점포수가 감소 전환한 것이다. 특히 1·2위 업체까지 우량 점포 중심으로 재편에 나서면서 산업 전반의 체질 개선이 진행됐다.
그 여파로 편의점 시장 성장률은 2023년 -0.7%, 2024년 2.5%, 2025년 -0.4%로 널뛰기를 했다. 담배 가격 인상 효과로 매년 두 자릿수 성장을 구가하던 2015~2022년과는 확연히 다른 흐름이다. 그러나 지난해 하반기를 기점으로 분위기가 바뀌었다. 올해 1분기 2.2%였던 시장 성장률은 2분기 4.5%로 뛰어올랐고, 업계에서는 국내 소비 회복과 함께 방한 외국인의 편의점 이용 증가를 주된 배경으로 지목한다.
부산 외국인 매출 97.6% 증가…'K-푸드 체험 채널'로 부상
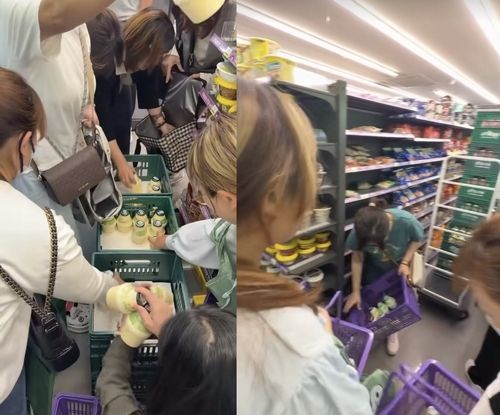
가장 눈에 띄는 변화는 외국인 관광객의 소비 패턴이다. 올해 2분기 편의점 업계의 외국인 매출은 전년 동기 대비 60.1% 급증했고, 지역별로는 부산이 97.6%로 가장 가파른 증가세를 보였다. 제주(62.8%), 인천(59.0%), 서울(55.2%), 경기(55.8%) 등 주요 관광지에서도 고르게 성장세가 나타나는 모습이다.
외국인들에게 편의점은 어디서든 쉽게 찾을 수 있는 접근성에 더해, 비교적 저렴한 가격에 한국의 인기 먹거리를 경험할 수 있는 채널로 인기가 높다. 윤 연구원은 "외국인 소비자들은 음료나 과자, 간식 등 주로 먹거리나 즉시 필요한 생필품 등을 구입한다"고 이들 소비의 특징을 짚고 "현재 방문 외국인수 증가 추이와 한국 편의점 채널의 인기를 고려하면 외국인 매출 비중이 4~5% 수준까지 올라오는데 시간이 그리 오래 걸리지 않을 것으로 보인다"고 내다봤다.
"담배 안사고 간식 사요" 마진 좋은 외국인 손님들 덕에 GPM 사상 최고치
이 같은 외국인 매출 증가는 단순히 외형만 키우는 데 그치지 않고 수익성 개선으로 직결되고 있다는 점에서 더 의미가 크다. 편의점 매출에서 담배가 차지하는 비중은 약 36%로 가장 크지만, 담배는 매출총이익률(GPM)이 9%대에 불과한 대표적 저마진 품목이다. 반면 외국인 관광객들은 주로 음료, 과자, 간식 등 비담배 일반 상품을 구매하는데, 이들 품목의 GPM은 평균 20% 안팎으로 담배보다 훨씬 높다.
그 결과 올해 2분기 편의점 업계의 GPM은 사상 처음으로 19%대에 진입했다. 통상 2분기는 성수기, 3분기는 극성수기로 분류돼 3분기 GPM이 계절적으로 더 높게 나타나는 경향이 있다는 점을 감안하면, 올해 3분기 GPM이 사상 최초로 19%를 넘어설 가능성이 높다는 관측도 나온다.
윤 연구원은 "7~8월 편의점 기존점 성장률이 지난 해 소비 쿠폰 영향에 따른 기저 부담으로 1% 남짓으로 낮은 성장률을 기록했지만 9월부터 다시 정상적인 성장률로 복귀했다"며 "8월 극서 기간의 무더위가 끝나고 9월 나들이 하기에 좋은 날씨와 추석 연휴가 겹치면서 4분기 높은 기존점 성장률을 기록하며 본격적인 주가 상승이 예상된다"고 전망했다.
대신증권은 이 같은 흐름을 반영해 편의점 대표주인 BGF리테일과 GS리테일에 대해 투자의견 '매수'와 목표주가 각각 20만원, 3만3000원을 유지했다. 두 회사 모두 3분기 매출과 영업이익이 두 자릿수대 증가율을 기록할 것으로 예상되는 가운데, 순수 편의점 사업자인 BGF리테일의 이익 개선 폭이 상대적으로 더 클 수 있다는 분석이다. GS리테일은 편의점 외에 슈퍼마켓 부문에서도 기존점 성장률이 10%대에 이르는 등 양호한 흐름을 보이고 있어 밸류에이션 재평가 가능성이 함께 거론된다.
[email protected] 김희선 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지