
5000억 증자·신종자본증권 최대 4000억
자기자본 2.3조→최대 3.2조…종투사 기반 마련
"두나무 익스포저 부담 완화"
레버리지 8.2배→9.4배…위험자산 확대는 변수
여윤기 한국신용평가 수석연구원은 1일 보고서에서 "한화투자증권의 이번 자본확충이 두나무 지분 취득으로 높아진 단일기업 익스포저 부담을 낮추는 데 긍정적으로 작용할 것"이라고 평가했다. 이에 "신용도에 긍정적"이라고 진단했다.
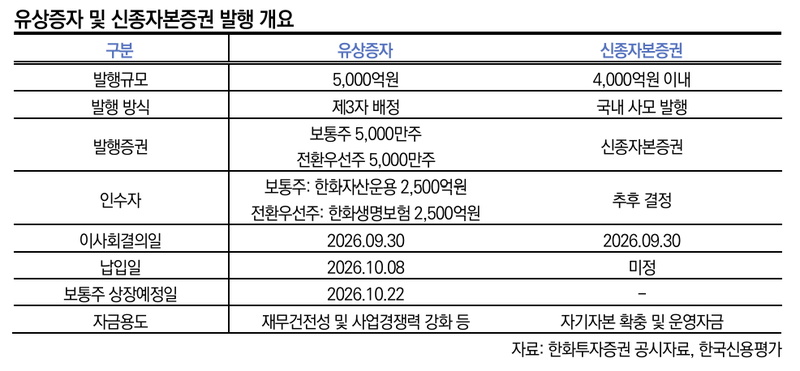
앞서 한화투자증권은 지난 9월 30일 5000억원 규모의 제3자배정 유상증자를 결정했다. 한화자산운용이 보통주 5000만주를 2500억원에, 한화생명이 전환우선주(CPS) 5000만주를 2500억원에 각각 인수한다. 납입일은 오는 8일이다.
여기에 최대 4000억원 규모의 국내 사모 채권형 신종자본증권 발행도 추진한다. 실제 발행 여부와 규모, 금리 및 발행 시기는 연내 시장 상황과 자금수요 등을 고려해 결정할 예정이다. 계획대로 한도를 모두 채우면 자본확충 규모는 최대 9000억원에 이른다.
이에 따라 한화투자증권의 자기자본은 지난 6월 말 2조2674억원에서 유상증자 이후 약 2조8000억원으로 증가할 전망이다. 신종자본증권까지 한도 전액을 발행하면 약 3조2000억원까지 확대될 수 있다.
자기자본이라는 완충장치가 두꺼워지면서 두나무 지분가치 변동이 자본에 미치는 충격을 흡수할 여력도 커지는 구조다. 다만 자본을 늘린다고 두나무 관련 위험 자체가 사라지는 것은 아니다.
여 연구원은 "두나무 지분가치 변동에 따른 자본변동성과 단일 기업 집중위험은 여전히 존재한다"고 짚었다.
늘어난 자본은 사업 확장의 실탄으로도 활용된다. 한화투자증권은 자본확충을 통해 종투사 인가 기반을 조성하고 주요 사업의 영업기반을 확대할 계획이다. 증권업은 자기자본 규모가 사업영역과 영업경쟁력에 직접적인 영향을 미치는 만큼 자기자본 3조원대 진입은 사업 체급을 한 단계 끌어올리는 계기가 될 수 있다.
실적도 회복세다. 한화투자증권은 2024년 74억원의 영업손실을 냈지만 지난해에는 1509억원의 영업이익을 기록했다. 올해 상반기에도 영업이익 1005억원, 당기순이익 557억원을 거뒀다.
관건은 자본보다 빠르게 불어나는 자산과 레버리지다. 별도 기준 총자산은 지난해 말 16조4528억원에서 올해 6월 말 20조5847억원으로 약 4조1000억원 증가했다. 같은 기간 조정레버리지는 8.2배에서 9.4배로 상승했다. 조정 영업용순자본비율도 291.4%에서 238.5%로 낮아졌다.
여 연구원은 "자본확충 이후 영업 확대 과정에서 위험액과 레버리지가 증가할 경우 자본적정성 개선 효과가 일부 상쇄될 가능성도 있다"고 진단했다. 이어 "신종자본증권의 실제 발행 규모와 조건, 자본확충 이후 위험자산 증가 수준과 자본적정성 지표의 관리 수준, 신규 사업의 수익 기여도 등을 지속적으로 모니터링할 계획"이라고 밝혔다.
[email protected] 김현정 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지