
한국항공우주, 4분기 영업익 시장 기대 웃돌 전망 ▶ 한화투자증권
LG에너지솔루션, 내년 영업익 사상 최대 예상 ▶ 신한투자증권
하이브, 내년 영업익 5000억원 내외 충분히 가능 ▶ 하나증권
[파이낸셜뉴스] 11월 4일 오전, 주요 증권사 리포트를 정리해드립니다.
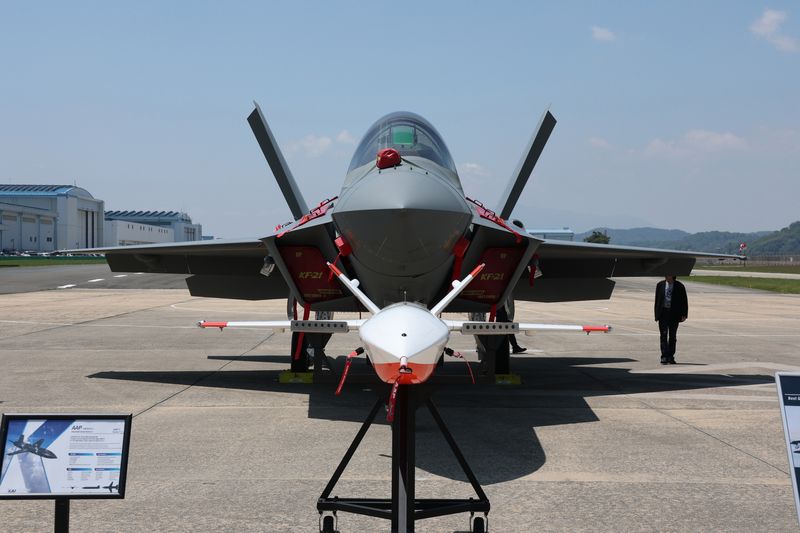
한국항공우주는 글로벌 전투기 인도가 본격화되면서 기업 가치 재평가를 기대할 수 있다는 분석이 나왔습니다.
LG에너지솔루션은 내년 이익 추정치가 낮아져 목표주가가 내려갔지만, 에너지저장장치(ESS) 성장 등에 힘입어 내년 사상 최대 영업이익이 전망됐습니다. 하이브는 3분기 사상 최대 실적에도 주가가 공모가에 근접한 저평가 상태라는 평가를 받았습니다.
한국항공우주, 이제 전투기를 볼 때 (한화투자증권)
◆ 한국항공우주 (047810) ― 한화투자증권 / 채운샘 연구원
- 목표주가: 15만원 (7.1% 상향, 기존 14만원) ㅣ 전일 종가: 9만7300원
- 투자의견: 매수 (유지)
한화투자증권은 한국항공우주의 3분기 영업이익이 794억원으로 완제기 양산 매출 확대에 힘입어 시장 기대치에 부합했다고 평가했습니다. 이어 중장기 실적 성장 가시성과 신규 수주 기대감이 높아지는 시점이라며 목표주가를 15만원으로 올렸습니다.
채운샘 연구원은 "이제는 전투기 업체에도 주목할 시점"이라며 "글로벌 전투기 거래량은 지상무기 대비 제한적이었지만 신규 발주는 누적되어 왔다"고 분석했습니다.
채 연구원은 생산능력 확충이 인도량 증가로 이어지면 글로벌 전투기 업체들의 실적 성장이 본격화될 것으로 예상했습니다. 한국항공우주의 전투기 인도량도 "2026년을 기점으로 계단식 증가가 예정되어 있다"고 설명했습니다. 글로벌 전투기 산업의 가치평가가 높아지면 한국항공우주도 함께 재평가될 수 있다는 판단입니다.
4분기 영업이익은 국내외 완제기 양산 물량이 몰리면서 1671억원으로 컨센서스를 웃돌 것으로 추정했습니다. 연내 목표로 하는 인도네시아 수주를 확보할 경우 2027~2030년 실적 추정치를 올려 잡을 수 있을 것으로 내다봤습니다.
LG에너지솔루션, 수주가 이익으로 바뀐다 (신한투자증권)
◆ LG에너지솔루션 (373220) ― 신한투자증권 / 이진명 수석연구원
- 목표주가: 46만원 (8.0% 하향, 기존 50만원) ㅣ 전일 종가: 33만8000원
- 투자의견: 매수 (유지)
신한투자증권은 LG에너지솔루션의 내년 영업이익 추정치를 7% 낮췄습니다. 경쟁사들의 가치평가 배수 하락도 반영해 목표주가를 46만원으로 내렸습니다. 다만 내년 영업이익은 3조8100억원으로 2023년(2조1600억원)을 넘어 사상 최대를 기록할 것으로 전망했습니다.
3분기 영업이익은 7560억원으로 컨센서스(3264억원)를 웃돌았습니다. 고객사 보상금, ESS 출하량 증가, 첨단제조생산세액공제(AMPC) 확대가 실적을 끌어올렸습니다.
이진명 수석연구원은 내년 실적에 대해 "AMPC 제외 영업이익도 흑자전환하며 이익의 질 개선"을 전망했습니다. 북미 ESS 생산능력은 올해 말 50GWh에서 내년 말 70GWh로 늘어납니다. 수주잔고 160GWh가 2028년 물량을 대부분 채운 상황이라는 설명입니다.
이 수석연구원은 인공지능 데이터센터(AIDC) 확대에 따른 배터리 에너지저장시스템(BESS) 수요와 리튬인산철(LFP) 배터리 현지 생산 역량에 주목했습니다. 그는 "AIDC 확대로 빅테크의 BESS 직접 구매가 늘며 현지 LFP 생산 역량이 추가 수주 요인"이라고 분석했습니다.
※첨단제조생산세액공제(AMPC, Advanced Manufacturing Production Credit)
미국 내에서 배터리 셀·모듈 등을 생산한 기업에 생산량에 비례해 제공하는 세액공제입니다. 국내 배터리 업체들은 이를 영업이익에 반영하고 있어, AMPC를 뺀 이익은 사업 자체의 수익성을 가늠하는 지표로 쓰입니다.
※에너지저장장치(ESS, Energy Storage System)
생산된 전력을 배터리에 저장했다가 필요한 시점에 공급하는 설비입니다. 신재생에너지 출력 보완 용도에 더해 최근에는 AI 데이터센터의 전력 안정화 수요가 늘고 있습니다.
※리튬인산철(LFP, Lithium Iron Phosphate)
배터리 양극재에 리튬·철·인산을 쓰는 배터리입니다. 삼원계 배터리보다 에너지 밀도는 낮지만 가격이 저렴하고 안전성이 높아 ESS용으로 주로 쓰입니다.
하이브, 저평가 속 최선호주 유지 (하나증권)
◆ 하이브 (352820) ― 하나증권 / 이기훈 연구원
- 목표주가: 27만원 (10.0% 하향, 기존 30만원) ㅣ 전일 종가: 15만5900원
- 투자의견: 매수 (유지)
하나증권은 하이브의 가치평가 배수가 낮아지는 흐름(디레이팅)이 이어지고 있다고 봤습니다. 이에 목표 주가수익비율(PER·P/E)을 29배로 낮춰 목표주가를 27만원으로 내렸지만, 지속 최선호주로 제시했습니다.
하이브의 3분기 영업이익은 1885억원으로 흑자전환하며 컨센서스(1645억원)를 웃돌았습니다. 이기훈 연구원은 방탄소년단(BTS)의 월드투어 효과를 짚으며 "BTS의 역사적인 월드투어로 2분기에 이어 3분기 원화강세에도 불구하고 컨센서스를 상회하는 사상 최대 실적을 기록했다"고 분석했습니다.
그럼에도 현재 주가는 "2027년 예상 P/E 17배 수준에 불과하며, 이는 공모가 대비 불과 115% 수준"이라고 짚었습니다.
이 연구원은 아티스트 등 주요 지식재산(IP)의 성과가 주가에 미리 반영된다며 "기획사 산업의 주가는 주요 IP의 성과를 6개월~1년 정도 선 반영한다"고 설명했습니다. 올해 호실적에도 주가가 내린 것은 BTS의 내년 활동 계획이 명확하지 않기 때문이라는 겁니다. 이 때문에 내년 실적이 올해보다 약 10% 줄 것으로 예상됐다는 분석입니다. 이는 최대주주 지분 증여분 약 2500억원을 제외한 기준입니다.
다만 이번 실적 발표에서 내년 하반기 솔로·단체 활동 계획이 언급된 만큼 "내년에도 5,000억원 내외의 영업이익은 충분히 가능할 것"으로 전망했습니다. 2028년에는 세븐틴 13인조 완전체 활동과 코르티스·캣츠아이의 고성장을 반영해 연간 6000억원 내외의 사상 최대 영업이익을 낼 것으로 내다봤습니다.
[株토피아]는 국내 주요 증권사 리포트를 모아 전달하는 AI 기반 주식 리포트 브리핑 콘텐츠입니다. [주토피아]를 계속 받아보시려면 기자 페이지를 구독해주세요.
[email protected] 성민서 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지