
3분기 영업이익 549억원으로 깜짝 흑자전환
日 노선 여객 29% 증가, 엔저에 겨울 성수기 기대감 커져
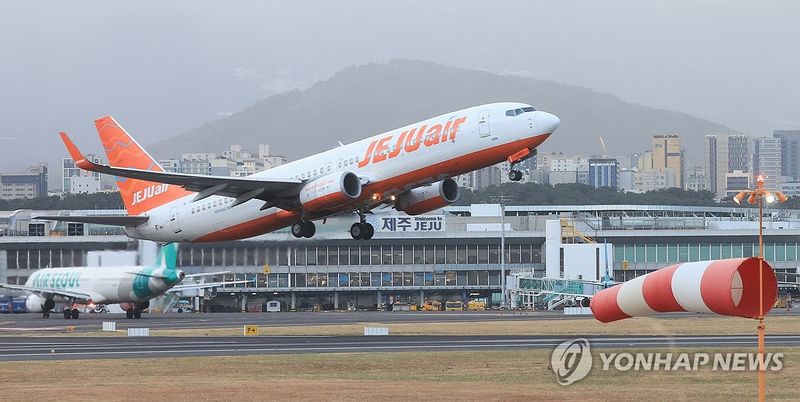
[파이낸셜뉴스] 제주항공이 시장 예상보다 빨리 흑자로 돌아섰다. 엔화 약세로 일본 여행 수요가 살아나면서 매출이 증가했기 때문이다. 이에 증권가는 엔저가 겨울 성수기까지 이어질 것으로 보고 목표주가를 잇달아 높여 잡았다.
4일 증권업계에 따르면 한국투자증권은 제주항공의 투자의견을 '중립'에서 '매수'로 2년 만에 올리고 목표주가 8600원을 제시했다. iM증권은 목표주가를 7000원에서 8000원으로, 한화투자증권은 6500원에서 7500원으로 각각 올렸다. 하나증권은 커버리지를 재개하며 목표주가 7500원을 내놨다. 전날 종가(5720원)와 비교한 상승 여력은 31~50%다.
이러한 평가에는 최근 지속되고 있는 엔저 현상이 영향을 미쳤다. 이날 하나은행 기준 원·엔 환율(매매기준율)은 100엔당 848.11원으로 3개월 전보다 6.76% 떨어졌다. 제주항공은 일본 노선이 여객 매출의 40%를 차지하는 만큼, 엔저의 가장 큰 수혜주로 꼽힌다.
일본 노선 여객 29%↑…영업이익 컨센서스 7~8배
제주항공의 3분기 별도 기준 매출은 4896억원으로 32.2% 늘었다. 영업이익은 549억원으로 전년 같은 기간(-599억원)보다 흑자전환했다. 시장 컨센서스를 7~8배 웃도는 3분기 역대 최대치다. 순이익은 외화환산이익과 항공기 매각차익이 더해지면서 2032억원에 달했다. 이 덕분에 누적 결손금을 털어냈고, 부채비율은 2분기 1134%에서 395%로 떨어졌다.
일본 노선이 실적을 이끌었다. iM증권에 따르면 올해 1~9월 제주항공의 일본 노선 여객은 370만명으로 28.9% 늘어 시장 성장률(20.6%)을 웃돌았다.
최고운 한국투자증권 연구원은 "일본 여행 수요는 리오프닝 초기 호황보다 더 좋은 상황"이라고 진단했다. 비용 측면에서는 유류비와 원·달러 환율이 안정되고 직접 구매한 항공기의 비중이 늘어난 점이 수익성을 끌어올렸다는 게 박 연구원의 분석이다.
"LCC는 겨울이 대목…역대급 엔저 수혜"
증권가는 앞으로가 더 기대된다는 평가를 내놨다. 최 연구원은 "주가가 8월 이후 30% 이상 반등했지만 여전히 2027년 예상 주가수익비율(PER)이 6배"라며 "무안공항 사고 직전인 2024년 평균의 절반 수준"이라고 분석했다.
이어 "저비용항공사(LCC)는 겨울이 최대 성수기로, 1분기에 연간 영업이익의 50~60%를 번다"며 "한 해 장사에서 가장 중요한 겨울을 역대급 엔저 수혜로 맞이하게 됐다"고 강조했다.
박수영 한화투자증권 연구원도 "단기 급등한 주가가 부담스러울 수 있지만 상방 여력은 남아 있다"며 조정 때마다 매수하는 전략을 추천했다.
내년 영업이익 전망은 1223억~1450억원으로 올해(약 1000억원)보다 늘어날 것으로 예상됐다. 박 연구원은 내년 전망치를 1380억원에서 1450억원으로 올리면서 "4분기와 내년 실적에 대한 시장 전망치는 여전히 보수적"이라고 평가했다.
다만 하나증권은 LCC의 낮아진 성장성과 제주항공의 업계 1위 지위 상실 가능성을 고려해 목표 멀티플을 과거 평균보다 40% 할인했다.
[email protected] 김희선 기자
※ 저작권자 ⓒ 파이낸셜뉴스, 무단전재-재배포 금지